Un cabinet de santé à activité mixte ne peut pas appliquer un régime unique à toutes ses recettes. Il faut qualifier chaque opération : un soin à finalité thérapeutique dispensé par un professionnel disposant de la qualification requise peut être exonéré, tandis qu’une vente, une formation, une prestation de conseil ou une redevance doit être examinée selon ses propres règles. Cette cartographie conditionne la facturation, les déclarations et le droit à déduction de la TVA sur les achats. Le fondement à citer reste le 1° du 4 de l’article 261 du Code général des impôts : le transfert de la TVA vers le Code des impositions sur les biens et services, initialement prévu au 1er septembre 2026, a été reporté au 1er janvier 2027.
En bref
– Ne raisonnez jamais à partir du seul métier : qualifiez chaque recette et la prestation qu’elle rémunère.
– Pour l’exonération des soins, contrôlez à la fois la finalité thérapeutique et la qualification du praticien.
– Séparez dans la facturation et la comptabilité les soins exonérés, les opérations taxées et les opérations encore à confirmer.
– Affectez les achats directs à leur activité ; documentez une méthode pour les dépenses communes.
– Une redevance de collaboration n’est pas une rétrocession d’honoraires de remplacement occasionnel.
– Reprenez l’analyse dès qu’une prestation, un contrat, un intervenant ou l’usage d’un achat change.
Quels soins d’un cabinet de santé peuvent être exonérés de TVA ?
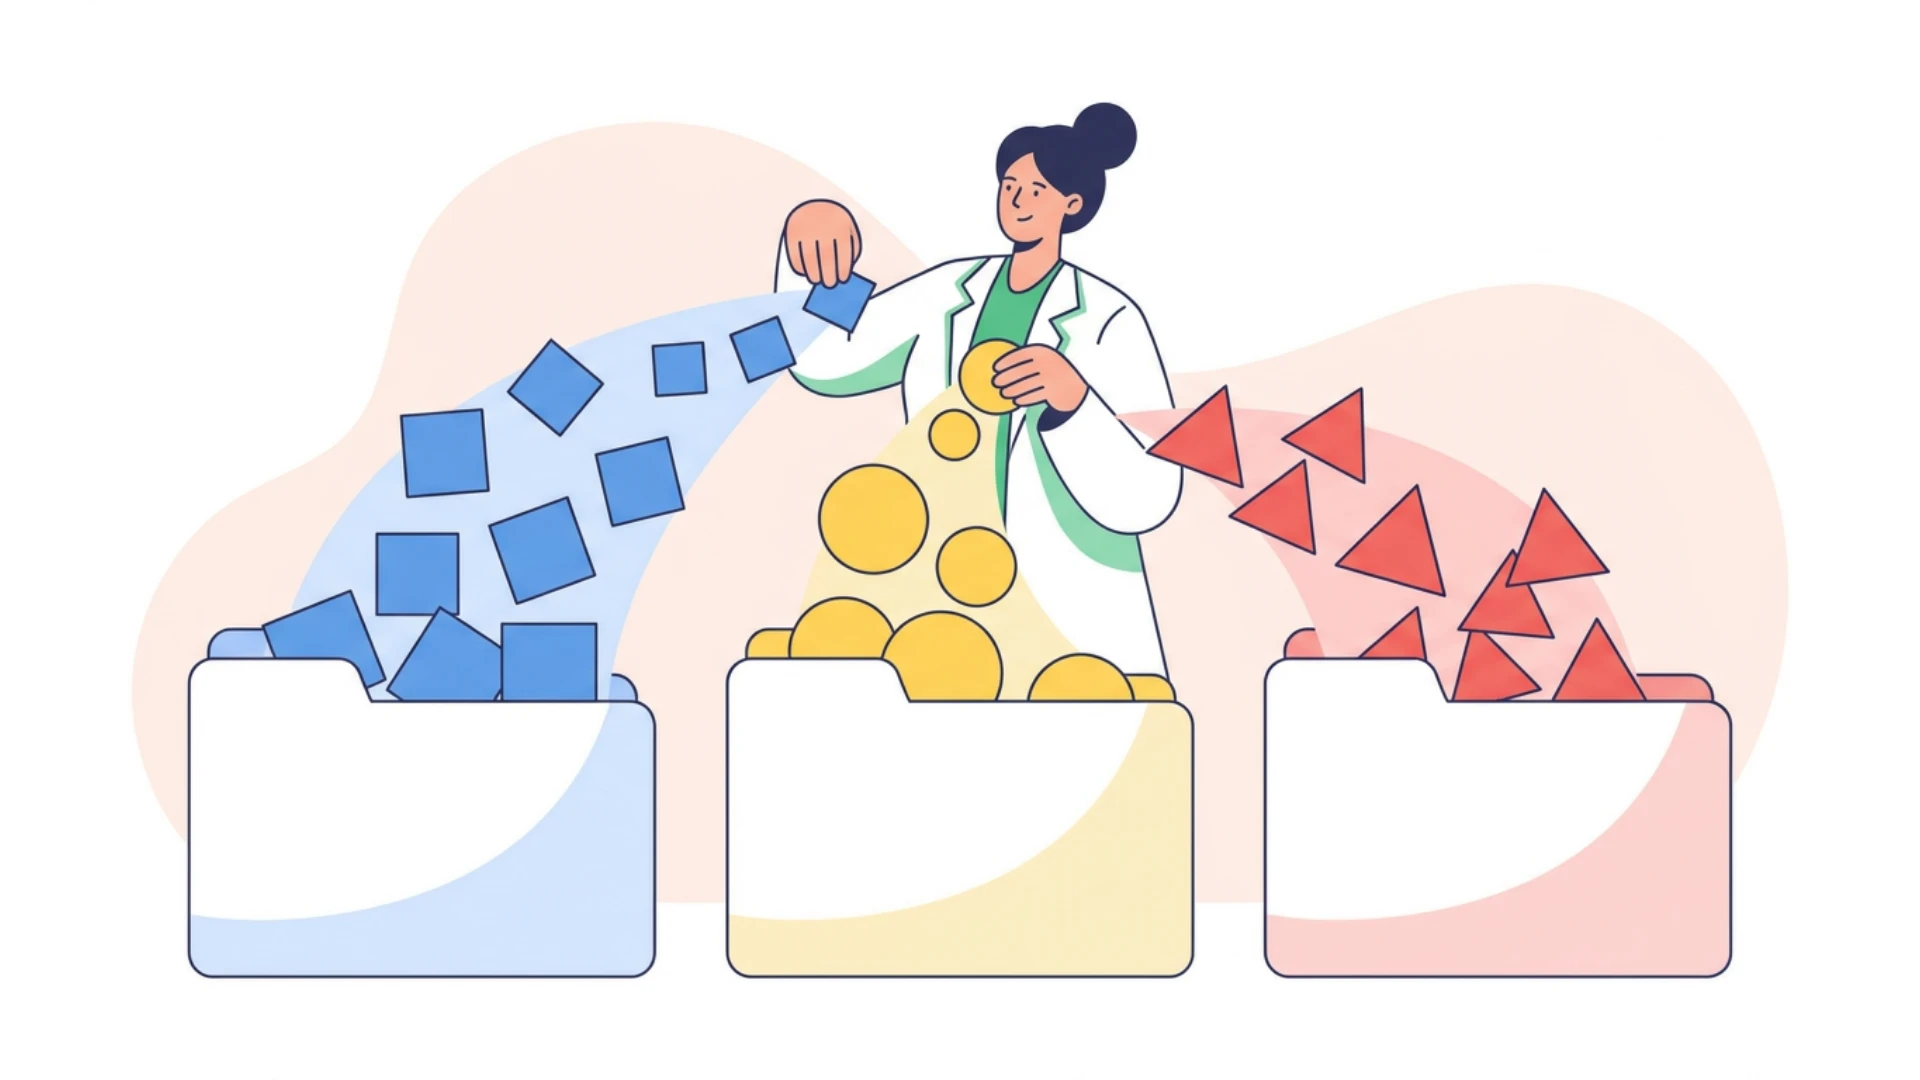
Le texte applicable aujourd’hui est le 1° du 4 de l’article 261 du Code général des impôts, qui exonère les soins dispensés aux personnes par les membres des professions médicales et paramédicales réglementées. Deux conditions cumulatives : la prestation doit avoir une finalité thérapeutique et être réalisée par une personne disposant de la qualification requise. À partir du 1er janvier 2027, ces règles seront reprises dans le Code des impositions sur les biens et services, sans changement de fond ; la référence exacte à porter sur les factures sera à vérifier à cette date, l’ordonnance du 27 juillet 2026 ayant encore ajusté ce code.
La finalité thérapeutique vise un service dont le but principal, pour une personne physique déterminée, est de diagnostiquer, soigner ou, dans la mesure du possible, guérir une maladie ou une anomalie de santé, ou encore de protéger, maintenir ou rétablir la santé. Le BOFiP précise que cette finalité est une question de fait : le professionnel doit pouvoir l’établir au moyen des éléments du dossier.
Deux contrôles sont donc nécessaires :
1. Que rémunère exactement la recette ? Un acte de prévention, de diagnostic ou de soin ne se confond pas avec une prestation de confort, de conseil, de formation ou de mise à disposition de moyens. 2. Qui réalise la prestation ? La qualification professionnelle exigée doit correspondre à la catégorie prévue par le texte. Le titre, l’autorisation d’exercice et, selon le métier, l’inscription requise doivent être vérifiables.
Le fait qu’un patient ne soit pas remboursé par l’Assurance maladie ne permet pas, à lui seul, de conclure que l’acte est taxable. À l’inverse, l’intitulé « acte médical » ou la présence d’un professionnel de santé ne suffit pas à prouver une finalité thérapeutique. Il faut conserver les éléments qui justifient la nature du service sans faire figurer dans la comptabilité des données de santé qui n’y sont pas nécessaires.
Point de vigilance du cabinet
La recodification devait entrer en vigueur le 1er septembre 2026. L’ordonnance n° 2026-671 du 27 juillet 2026 l’a reportée au 1er janvier 2027, pour éviter qu’elle ne coïncide avec l’entrée en vigueur de la facturation électronique. D’ici là, c’est bien l’article 261 du Code général des impôts qu’il faut viser. Le rapport officiel indique qu’elle ne modifie pas les règles de fond et que les commentaires administratifs existants restent opposables même si leurs références n’ont pas encore été actualisées. La même ordonnance a reporté du 31 décembre 2027 au 30 juin 2028 la date jusqu’à laquelle les anciennes références au Code général des impôts peuvent continuer à être utilisées. Pour les nouveaux paramétrages, utilisez néanmoins les références en vigueur à la date d’émission et faites valider la mention retenue.
Construire une carte TVA recette par recette
La carte fiscale doit partir des contrats, des factures et des conditions réelles d’exécution. Un libellé comptable trop large — « honoraires », « autres recettes » ou « prestations diverses » — masque le risque au lieu de le traiter.
| Flux rencontré dans un cabinet de santé | Question déterminante | Traitement à documenter |
|---|---|---|
| Consultation ou acte de soin | L’acte a-t-il une finalité thérapeutique et est-il dispensé par une personne qualifiée ? | Exonération possible si les deux conditions sont réunies |
| Acte sans finalité thérapeutique démontrée | Le but principal est-il réellement de protéger, maintenir ou rétablir la santé ? | Ne pas appliquer automatiquement l’exonération des soins |
| Formation ou conférence | Quelle prestation est vendue, à qui et sous quel régime propre ? | Examiner les règles de la formation ; l’exonération des soins ne s’étend pas par principe |
| Vente de produits ou de matériel | S’agit-il d’un bien directement lié au soin du patient ou d’une vente autonome ? | Qualifier la vente, son taux et une éventuelle exonération spécifique |
| Conseil à une entreprise ou à une organisation | La prestation est-elle rendue à une personne pour sa santé ou au client professionnel pour un autre objet ? | Une activité de conseil n’est pas exonérée au seul motif que le prestataire est médecin ou paramédical |
| Redevance de collaboration | La somme rémunère-t-elle l’accès aux locaux, au matériel ou à la clientèle ? | La doctrine qualifie la mise à disposition de locaux professionnels aménagés comme taxable |
| Remplacement occasionnel | Les sommes rémunèrent-elles les soins du remplaçant ou la mise à disposition des installations ? | Distinguer les honoraires de soins et la redevance ; relire le contrat, la doctrine et la jurisprudence |
Le tableau ne remplace pas l’analyse. Certaines opérations peuvent relever d’une autre exonération, d’un régime particulier, d’une franchise ou de règles de territorialité. L’objectif est d’empêcher qu’une conclusion valable pour les soins soit copiée mécaniquement sur toutes les recettes du cabinet.
Pour chaque ligne, conservez au minimum : le contrat ou la commande, le bénéficiaire réel, la description de la prestation, la qualité de l’intervenant, le justificatif d’encaissement, la facture émise, le compte comptable et la décision TVA validée. Une colonne « à confirmer » est préférable à une exonération appliquée sans preuve.
Suivre un arbre de décision en six étapes
Un arbre TVA utile doit produire une décision révisable et traçable. La séquence suivante évite de commencer par le taux ou par la mention de facture.
1. Identifier l’opération réellement rémunérée
Partez du contrat et des faits. Une même personne peut facturer des soins, une formation et une mise à disposition de moyens au cours du même mois. Ces recettes ne sont pas interchangeables.
2. Vérifier le bénéficiaire et le but principal
Demandez si le service est fourni à une personne physique déterminée afin de diagnostiquer, soigner, protéger, maintenir ou rétablir sa santé. Si le client achète une expertise organisationnelle, une intervention pédagogique ou un accès à des locaux, la finalité n’est pas celle du soin au patient.
3. Contrôler la qualification de l’intervenant
Le dossier doit permettre de relier l’acte à la personne qui le réalise et à sa qualification. Ce contrôle est particulièrement important lorsque plusieurs professionnels, salariés, collaborateurs ou sous-traitants interviennent sous une même enseigne.
4. Chercher une règle spécifique
Si l’exonération des soins ne s’applique pas, cela ne signifie pas automatiquement que le taux normal est la réponse. Une vente, une formation, une location ou une opération internationale peut relever d’autres règles. Documentez la recherche et la source utilisée.
5. Paramétrer la facture et le compte comptable
Associez à chaque catégorie de recette un code de facturation, une mention validée, un compte comptable et un traitement déclaratif. Bloquez les libellés vagues qui permettent de mélanger des opérations exonérées et taxables.
6. Organiser une revue périodique
Réexaminez les nouvelles offres, les changements de contrats et les opérations inhabituelles avant la déclaration concernée. Une décision TVA n’est fiable que tant que les faits qui la justifient restent identiques.
Comment traiter les achats et le droit à déduction ?
L’activité mixte agit aussi sur la TVA payée aux fournisseurs. Les opérations de soins exonérées n’ouvrent en principe pas droit à déduction, tandis que les opérations effectivement soumises à la TVA ouvrent normalement ce droit sous réserve des conditions générales et des exclusions applicables.
Classez les achats en trois familles :
- Achat utilisé exclusivement pour les soins exonérés : le coefficient de taxation est en principe nul ; la TVA correspondante n’est pas déductible.
- Achat utilisé exclusivement pour des opérations ouvrant droit à déduction : le coefficient de taxation est en principe égal à un ; la déduction n’est totale que si les autres coefficients et conditions le permettent.
- Dépense commune : loyer, logiciel, accueil, communication ou matériel utilisé pour plusieurs catégories d’opérations ; il faut déterminer et documenter le coefficient de déduction applicable.
Le coefficient de déduction est le produit des coefficients d’assujettissement, de taxation et d’admission. Pour les dépenses mixtes, le coefficient de taxation peut, dans certaines situations, être déterminé forfaitairement à partir du rapport entre le chiffre d’affaires des opérations ouvrant droit à déduction et le chiffre d’affaires total des opérations imposables. Des sommes doivent être exclues ou traitées séparément selon leur nature. La part de recettes taxées n’est donc pas un pourcentage à recopier sans contrôle sur chaque achat.
La sectorisation n’est pas automatique dès qu’il existe deux types de recettes. Le BOFiP distingue la pluralité d’activités — notamment au regard de leur nature, de leurs moyens et de leur comptabilité — d’une activité unique comprenant plusieurs catégories d’opérations. Si des secteurs distincts doivent être constitués, les achats affectés exclusivement à un secteur ouvrant droit à déduction et ceux affectés à un secteur qui n’y ouvre pas droit reçoivent des traitements différents. Les dépenses réellement communes restent à ventiler selon les règles applicables.
Exemple fictif : cabinet avec soins, formation et vente de matériel
Un cabinet réalise des soins thérapeutiques, anime ponctuellement des formations et vend du petit matériel. Il achète un équipement réservé aux soins, loue une salle uniquement pour une formation et utilise son logiciel de gestion pour l’ensemble des activités.
- L’équipement réservé aux soins suit le traitement des opérations exonérées auxquelles il est affecté.
- La salle de formation doit être rattachée au traitement TVA confirmé pour cette formation.
- Le logiciel est une dépense commune : le cabinet doit conserver la méthode utilisée pour déterminer le droit à déduction.
Cet exemple ne donne volontairement aucun pourcentage. Le résultat dépend du régime exact des formations et ventes, de l’affectation réelle des achats, des opérations prises dans les rapports de déduction et des éventuelles exclusions.
Collaboration, remplacement et redevances : distinguer les contrats
Dans un contrat de collaboration, le praticien titulaire met généralement à disposition d’un confrère des locaux, du matériel et parfois l’accès à une clientèle, contre une redevance. Le BOFiP considère que cette redevance rémunère la location de locaux professionnels aménagés et doit être soumise à la TVA.
Le remplacement occasionnel obéit à une analyse différente. Les sommes reversées au remplaçant en rémunération des soins qu’il a dispensés peuvent conserver le caractère des prestations de soins. La doctrine admet, pour certains remplacements réellement occasionnels, de ne pas taxer les sommes conservées par le titulaire. Cette tolérance ne doit toutefois pas être généralisée à une mise à disposition durable ou à une prestation autonome de moyens.
Le Conseil d’État a ainsi jugé, le 22 juillet 2025, que l’exonération des soins ne s’étendait pas à la fraction conservée en contrepartie de locaux aménagés et de moyens mis à la disposition d’un remplaçant indépendant. Le pourcentage retenu dans cette affaire est un fait d’espèce, pas un seuil fiscal.
Avant de paramétrer une facture ou une écriture, vérifiez donc :
- la qualification juridique du contrat ;
- la personne qui a dispensé les soins au patient ;
- la nature de chaque somme versée ;
- ce que couvre réellement la redevance ;
- le caractère occasionnel ou durable du remplacement ;
- la concordance entre contrat, facture, encaissement et comptabilité.
Paramétrer la facturation et la comptabilité sans mélanger les flux
Créez un code distinct par famille d’opérations confirmée. Le code doit piloter le libellé, le compte comptable, le traitement TVA et, lorsque le logiciel le permet, les contrôles de cohérence.
Une organisation minimale comprend :
- une liste fermée des prestations et produits facturables ;
- une fiche de décision TVA pour chaque catégorie ;
- un compte de produits distinct lorsque les traitements diffèrent ;
- un contrôle des nouvelles références avant leur première facture ;
- un rapprochement périodique entre facturation, encaissements et déclaration ;
- une revue annuelle des dépenses communes et des coefficients utilisés.
L’intitulé de facture doit décrire la prestation sans divulguer d’information médicale inutile. Pour une opération exonérée, la facture doit indiquer la disposition pertinente ou une mention non équivoque signalant l’exonération. N’utilisez pas la référence de la franchise en base pour justifier un soin exonéré sur un autre fondement. Jusqu’au 31 décembre 2026, la référence à porter est celle de l’article 261 du Code général des impôts ; la base légale ne sera recodifiée dans le Code des impositions sur les biens et services qu’au 1er janvier 2027, et le rapport officiel admet ensuite les anciennes références au Code général des impôts jusqu’au 30 juin 2028.
Sur une facture regroupant plusieurs traitements, séparez les lignes exonérées et taxables avec leur mention ou leur taux propre. Le même découpage doit se retrouver dans les comptes de produits et les contrôles de déclaration.
Pour articuler ce travail avec la tenue et les déclarations, consultez l’accompagnement comptable destiné aux professions de santé. Le guide FIGITAL sur la gestion de la TVA complète les contrôles généraux. Si l’activité comporte plusieurs volets libéraux, la page consacrée à l’expertise comptable des professions libérales aide à cadrer l’organisation d’ensemble.
Checklist avant la prochaine déclaration de TVA
- Exporter les recettes par produit ou prestation, et non par seul compte bancaire.
- Isoler les nouveaux libellés et toutes les lignes « autres ».
- Relire les contrats de collaboration, remplacement, location et sous-traitance.
- Vérifier la finalité de chaque nouvelle prestation de santé et la qualification de l’intervenant.
- Affecter les achats directs à l’activité qui les utilise.
- Identifier les dépenses communes et conserver la méthode de ventilation.
- Contrôler les mentions des factures émises et les taux appliqués.
- Rapprocher la déclaration avec les comptes de TVA collectée et déductible.
- Documenter les points incertains avant l’échéance ; ne pas les masquer dans une catégorie exonérée.
- Conserver la date, la source et le responsable de chaque décision TVA.
Questions fréquentes
Les actes médicaux sont-ils toujours exonérés de TVA ?
Non. L’exonération vise les soins ayant une finalité thérapeutique et dispensés par une personne disposant de la qualification requise. Le professionnel doit pouvoir établir les faits qui justifient cette finalité. Un acte sans but thérapeutique démontré, une prestation de conseil ou une opération accessoire ne bénéficie pas automatiquement de l’exonération des soins.
Quelles recettes d’un cabinet de santé peuvent être taxables ?
Peuvent notamment nécessiter une taxation les prestations sans finalité thérapeutique, les activités de conseil, certaines formations, ventes ou locations, et les redevances de collaboration. Cette liste n’est pas un barème : chaque opération doit être vérifiée, car une autre exonération, une franchise, un taux particulier ou une règle de territorialité peut s’appliquer.
Comment suivre une activité à la fois exonérée et taxable ?
Créez des catégories de facturation et des comptes distincts, affectez les achats directs à la bonne activité et identifiez les dépenses communes. Le droit à déduction doit être calculé à partir des règles de coefficient et, lorsque la situation l’impose, de secteurs distincts. Conservez les contrats, factures et méthodes qui expliquent chaque traitement.
La redevance de collaboration d’un professionnel de santé est-elle soumise à TVA ?
La doctrine administrative considère que la redevance versée au titulaire en contrepartie de locaux professionnels aménagés est taxable. Il faut la distinguer des honoraires reversés au remplaçant pour les soins qu’il a dispensés. Le contrat, la réalité du remplacement et les moyens mis à disposition doivent être contrôlés ; une tolérance propre au remplacement occasionnel ne couvre pas automatiquement toute somme conservée.
Une activité accessoire faible peut-elle être ignorée ?
Non. Le faible montant d’une recette ne change pas sa nature. Il peut influer sur un régime de franchise ou sur des obligations déclaratives, mais il ne transforme pas une opération taxable en soin exonéré. Avant d’utiliser un seuil, vérifiez sa version, sa période d’application et la situation de l’entité concernée.
Quand faut-il refaire la carte TVA du cabinet ?
Refaites-la lors de la création d’une prestation, d’un changement d’intervenant, d’un nouveau contrat, d’une modification de l’usage d’un achat ou d’une évolution légale. Une revue au moins annuelle permet aussi de rapprocher les décisions avec les recettes réelles et de corriger les paramétrages avant qu’une erreur ne se répète.
Faire valider le traitement avant de modifier les factures
La bonne décision n’est pas « tout exonérer » ou « tout taxer ». Elle consiste à relier chaque recette à un service réel, un bénéficiaire, une qualification, une source et une règle de facturation. FIGITAL peut reprendre la carte des flux, les contrats et les achats communs afin de préparer un paramétrage cohérent avec la situation du cabinet. Pour faire cadrer les opérations exonérées, taxables ou encore incertaines, demandez un devis à FIGITAL.
Sources officielles consultées
- Article 261, 4, 1° du Code général des impôts : exonération des soins dispensés aux personnes — Légifrance, consulté le 25 août 2026.
- Rapport au Président de la République relatif à l’ordonnance n° 2026-671 du 27 juillet 2026 : « le décalage du 1er septembre 2026 au 1er janvier 2027 de l’entrée en vigueur du transfert des dispositions régissant la TVA au sein du CIBS » et le report « du 31 décembre 2027 au 30 juin 2028 » de la date jusqu’à laquelle les anciennes références au CGI peuvent être utilisées — Légifrance, consulté le 25 août 2026.
- BOI-TVA-CHAMP-30-10-20-10, version du 9 avril 2025 : professions médicales et paramédicales — BOFiP, consulté le 25 août 2026.
- Article 261 du Code général des impôts, version en vigueur depuis le 1er juillet 2026 : abrogation « à compter du 1er janvier 2027 » — Légifrance, consulté le 25 août 2026.
- Rapport officiel relatif à la recodification de la TVA — Légifrance, consulté le 24 août 2026.
- Professions médicales et paramédicales : exonération, collaboration et remplacement — BOFiP, consulté le 24 août 2026.
- Rétrocessions d’honoraires dans un contrat de remplacement — BOFiP, consulté le 24 août 2026.
- Conseil d’État, 22 juillet 2025, n° 497331 — Légifrance, consulté le 24 août 2026.
- Opérations ouvrant droit à déduction — BOFiP, consulté le 24 août 2026.
- Coefficient de taxation — BOFiP, consulté le 24 août 2026.
- Secteurs distincts d’activité — BOFiP, consulté le 24 août 2026.
- Mentions obligatoires sur les factures — Légifrance, consulté le 24 août 2026.