
Pour un chirurgien-dentiste, la SELARL présente trois avantages principaux : le bénéfice laissé dans la société est imposé à l’impôt sur les sociétés (15 % jusqu’à 42 500 €, 25 % au-delà) plutôt qu’au barème de l’impôt sur le revenu, l’association avec un confrère s’organise par des parts sociales, et le patrimoine professionnel est séparé du patrimoine personnel. En contrepartie, la société ajoute des coûts et des formalités, la part des dividendes du gérant majoritaire au-delà de 10 % du capital supporte des cotisations, et les rémunérations techniques des associés restent imposées en BNC. L’intérêt se mesure sur vos chiffres, pas sur un taux.
En bref
- Cadre : ordonnance n° 2023-77 (livre III) et articles R. 4113-1 et suivants du CSP, mis à jour par le décret n° 2025-1216.
- Associés : plus de la moitié du capital aux dentistes qui exercent dans la société ; certaines professions sont exclues du reste.
- Impôt : IS sur le bénéfice conservé ; rémunérations techniques en BNC depuis les revenus 2024.
- Social : gérant majoritaire travailleur indépendant, CARCDSF ; dividendes au-delà de 10 % du capital soumis à cotisations.
- Charges propres : taxe sur les salaires dès qu’il y a des salariés, frais de constitution et de tenue d’une société.
Qu’est-ce qu’une SELARL de chirurgien-dentiste ?
La SELARL est une société d’exercice libéral à responsabilité limitée : une société qui exerce elle-même l’art dentaire, par l’intermédiaire de ses associés. Depuis le 1er septembre 2024, son régime général figure au livre III de l’ordonnance n° 2023-77 du 8 février 2023, qui a abrogé la loi n° 90-1258. Les règles propres aux chirurgiens-dentistes restent dans le Code de la santé publique (articles R. 4113-1 et suivants), dont les renvois ont été mis à jour par le décret n° 2025-1216 du 11 décembre 2025.
Quelques règles structurent la création :
- la société est constituée sous la condition suspensive de son inscription au tableau de l’Ordre (article R. 4113-4) : l’immatriculation au registre du commerce ne vient qu’ensuite ;
- les statuts, leurs avenants et les conventions entre associés sont communiqués au conseil départemental dans le mois (article L. 4113-9) ;
- selon la note de l’Ordre des chirurgiens-dentistes, la société doit être titulaire du matériel professionnel, du bail et du droit de présentation de la patientèle ;
- la SELARL peut n’avoir qu’un associé : la note de l’Ordre vise expressément les sociétés unipersonnelles, et l’Urssaf cite la SELARLU.
Quels sont les avantages d’une SELARL pour un dentiste ?
L’avantage le plus concret est fiscal, mais il ne joue que sur le bénéfice que vous laissez dans la société. En exercice individuel, tout le bénéfice entre dans votre revenu imposable l’année où il est réalisé, qu’il serve à vivre ou à rembourser un fauteuil. En SELARL, la part conservée pour investir ou rembourser un emprunt supporte l’impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice si le chiffre d’affaires ne dépasse pas 10 millions d’euros et si le capital est détenu à 75 % au moins par des personnes physiques, 25 % au-delà (article 219 du CGI, version du 21 février 2026).
| Avantage | Ce qu’il apporte | Contrepartie à chiffrer |
|---|---|---|
| Impôt sur les sociétés | Bénéfice réinvesti imposé à 15 % puis 25 % | Ce que vous prélevez reste imposé chez vous (BNC ou dividendes) |
| Association | Entrée et sortie d’un confrère par cession de parts | Pacte, valorisation, droits d’enregistrement |
| Patrimoine séparé | Le matériel, le bail et les emprunts appartiennent à la société | Garanties personnelles souvent demandées par les banques |
| Transmission | Cession progressive de parts, possibilité d’une SPFPL | Formalisme et coûts annuels de la société |
| Arbitrage rémunération / dividendes | Lissage du revenu personnel | Cotisations sur les dividendes au-delà de 10 % du capital pour le gérant majoritaire |
Exemple chiffré (fictif)
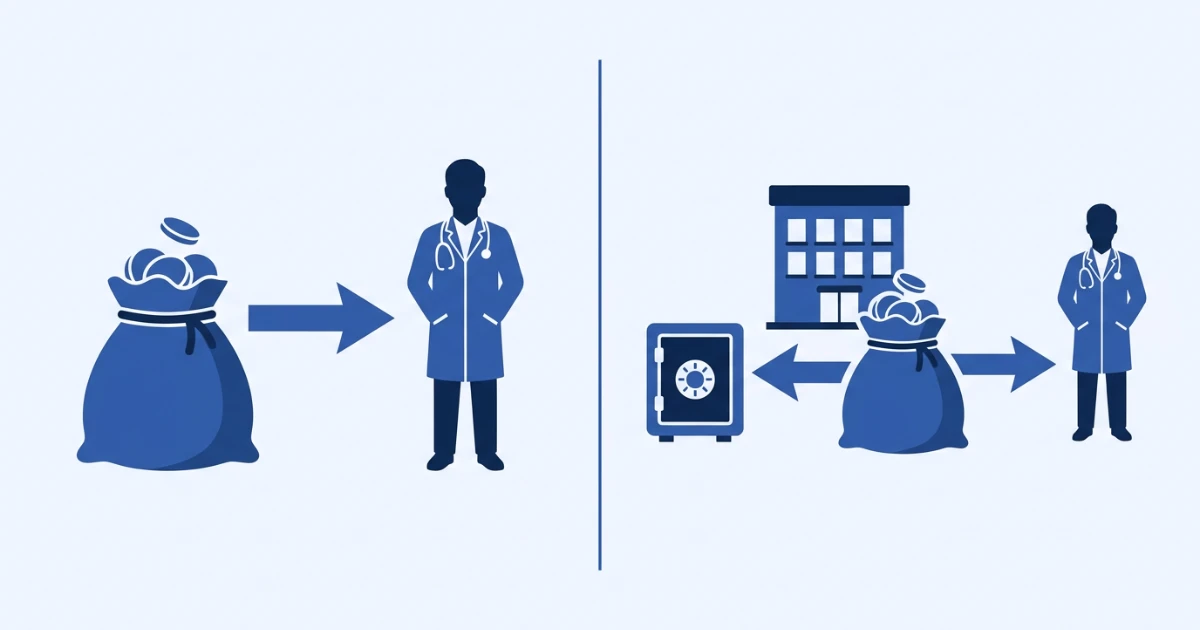
Un dentiste dont le cabinet dégage 200 000 € de bénéfice avant sa propre rémunération souhaite laisser 50 000 € dans la structure pour rembourser un plateau technique. En SELARL, ces 50 000 € supportent l’IS : 42 500 € × 15 % + 7 500 € × 25 % = 8 250 €. En exercice individuel, les mêmes 50 000 € s’ajoutent à son revenu imposable et à l’assiette de ses cotisations. Le gain dépend donc de sa tranche marginale et de ses cotisations, que seule une simulation complète révèle. Si, au contraire, il prélève chaque année tout le bénéfice, l’avantage fiscal disparaît presque, alors que les coûts de la société demeurent.
Qui est autorisé à être associé dans une SELARL dentaire ?
Plus de la moitié du capital et des droits de vote doit appartenir à des chirurgiens-dentistes qui exercent dans la société, directement ou par une SPFPL (article 46 de l’ordonnance n° 2023-77). Le reste peut être détenu, selon l’article 47, par d’autres professionnels exerçants, par d’anciens associés ayant cessé d’exercer pendant dix ans, par les ayants droit d’un associé décédé pendant cinq ans, par une SPFPL ou par des professionnels de la même famille.
Pour les chirurgiens-dentistes, l’article R. 4113-14 du CSP exclut du capital les pharmaciens, les masseurs-kinésithérapeutes et les orthophonistes, ainsi que les médecins stomatologues, ORL, radiologues et biologistes médicaux. Une personne frappée d’une interdiction d’exercice ne peut pas être associée non exerçante (article 54 de l’ordonnance).
Deux limites concernent la croissance d’un projet :
- une même personne ne peut détenir des participations que dans deux SEL de chirurgiens-dentistes (article R. 4113-11) ;
- le chirurgien-dentiste exerce sur deux lieux au plus, quelle que soit la forme d’exercice (article R. 4127-272) ; la SEL peut ouvrir un cabinet secondaire sur autorisation du conseil départemental de l’Ordre.
Comment sont imposés le gérant et les associés d’une SELARL dentaire ?
Depuis l’imposition des revenus 2024, les rémunérations perçues par les associés de SEL au titre de leur activité de soins relèvent des bénéfices non commerciaux, sauf lien de subordination (BOFiP BOI-RSA-GER-10-30 et rescrit BOI-RES-BNC-000136). Le gérant majoritaire de SELARL reste imposé selon l’article 62 du CGI pour la seule rémunération de ses fonctions de gérance. Le Conseil d’État, saisi par le Conseil national des barreaux, a confirmé ce principe le 8 avril 2025 (n° 492154) tout en annulant deux points de la doctrine : la liste de tâches présentées comme relevant de la gérance et le forfait de 5 % attribué à la gérance.
Conséquence pratique : la société et chaque associé tiennent des comptes distincts. La SELARL établit ses comptes annuels et sa déclaration d’impôt sur les sociétés ; l’associé déclare sa rémunération technique en BNC et, s’il est gérant majoritaire, sa rémunération de gérance à part. Notre article sur la comptabilité d’une SELARL, société à l’IS et associé en BNC détaille cette double tenue.
Régime social et retraite
Le gérant majoritaire de SELARL relève du régime des travailleurs indépendants ; le gérant minoritaire ou égalitaire est assimilé salarié pour la seule rémunération de son mandat social (urssaf.fr). Pour la retraite, le chirurgien-dentiste associé d’une SEL relève de la CARCDSF. Sur les dividendes, la part qui dépasse 10 % du capital social, des primes d’émission et des comptes courants d’associés est soumise à cotisations pour le travailleur indépendant (article L. 136-3 du Code de la sécurité sociale, auquel renvoie l’article L. 131-6). Un capital social trop faible réduit donc la part des dividendes qui échappe aux cotisations.
Quelle est la taxe sur les salaires d’une SELARL de dentiste ?
Les soins dentaires étant exonérés de TVA, un cabinet qui emploie une assistante ou une secrétaire paie la taxe sur les salaires : l’article 231 du CGI y soumet les employeurs qui ne sont pas assujettis à la TVA sur au moins 90 % de leur chiffre d’affaires. Ce n’est pas propre à la SELARL : un dentiste employeur en exercice individuel y est soumis de la même façon. En revanche, la société rend la charge plus visible, puisqu’elle porte tous les contrats de travail.
Le barème applicable en 2026 (article 231, version en vigueur depuis le 1er juillet 2026) se calcule sur la rémunération annuelle de chaque salarié : 4,25 % jusqu’à 9 229 €, 8,50 % pour la fraction comprise entre 9 229 € et 18 423 €, et 13,60 % au-delà. La taxe n’est pas due si son montant annuel n’excède pas 1 200 € ; une décote s’applique jusqu’à 2 040 € (article 1679 du CGI).
Exemple chiffré (fictif)
Une assistante dentaire rémunérée 30 000 € bruts sur l’année, assiette simplifiée pour l’exemple : 9 229 € × 4,25 % = 392 € ; (18 423 − 9 229) € × 8,50 % = 781 € ; (30 000 − 18 423) € × 13,60 % = 1 574 €. Total : environ 2 748 € pour ce seul poste. Avec deux salariées, la franchise et la décote ne jouent plus. À intégrer au budget de la société dès la création.
Comment passer de l’exercice individuel à la SELARL ?
- SimulationTrois scénarios sur vos chiffres : exercice individuel, SELARL avec distribution, SELARL avec mise en réserve. Revenu disponible, cotisations, impôt.
- Apport ou cessionMatériel, bail et droit de présentation de la patientèle passent à la société. En cas d’apport, l’article 151 octies du CGI ouvre, sur option, un report d’imposition des plus-values sur les biens non amortissables jusqu’à la cession des titres.
- Statuts et OrdreRédaction par un avocat ou un notaire, dépôt collectif du dossier au conseil départemental, inscription au tableau, puis immatriculation.
- Bascule comptableClôture de la dernière 2035 individuelle, bilan d’ouverture de la société, nouveaux contrats (banque, assurances, salariés).
- Première annéeRémunération votée, provisions sociales, suivi de la taxe sur les salaires, comptes annuels et liasse d’IS.
Les régimes d’exonération des plus-values liés au niveau de recettes (article 151 septies) ne s’appliquent pas à ces apports : c’est l’option pour le report qui se discute. Le choix entre apport et cession se fait avec le rédacteur des actes, sur un chiffrage fourni par le cabinet.
Point de vigilance du cabinet. Le passage en SELARL se décide trop souvent sur le seul taux de 15 %. Nous regardons d’abord ce que vous prélevez réellement chaque année : si vous avez besoin de presque tout le bénéfice pour vivre, la société coûte plus qu’elle ne rapporte. Deux points se règlent dès les statuts : le montant du capital social, qui fixe le seuil des 10 % pour les dividendes, et la répartition entre rémunération technique et rémunération de gérance, à documenter depuis la décision du Conseil d’État d’avril 2025.
Questions fréquentes
Quel intérêt de faire une SELARL quand on est dentiste ?
Imposer à l’IS le bénéfice laissé dans la société, organiser une association ou une transmission par des parts, et séparer le patrimoine professionnel. L’intérêt est faible si vous prélevez chaque année tout le bénéfice : les coûts de la société demeurent alors sans gain fiscal.
Qui peut être associé d’une SELARL de chirurgiens-dentistes ?
Des dentistes exerçant dans la société, majoritaires en capital et en droits de vote, puis selon l’ordonnance n° 2023-77 d’anciens associés pendant dix ans, des ayants droit pendant cinq ans, une SPFPL ou d’autres professionnels. Le CSP exclut notamment pharmaciens, kinésithérapeutes, orthophonistes et certains médecins spécialistes.
Une SELARL de dentiste paie-t-elle la taxe sur les salaires ?
Oui si elle emploie des salariés, car ses soins sont exonérés de TVA (article 231 du CGI). En 2026 : 4,25 %, puis 8,50 % entre 9 229 € et 18 423 € de rémunération annuelle par salarié, et 13,60 % au-delà, avec franchise jusqu’à 1 200 € et décote jusqu’à 2 040 €.
SELARL ou SELAS pour un chirurgien-dentiste ?
Le gérant majoritaire de SELARL est travailleur indépendant ; le président de SELAS est assimilé salarié pour la rémunération de son mandat. L’activité de soins reste rattachée à la CARCDSF dans les deux cas. Le choix se fait sur le coût social de la rémunération, les dividendes et la souplesse des statuts.
Peut-on créer une SELARL de dentiste seul ?
Oui. La SELARL unipersonnelle est admise : la note de l’Ordre des chirurgiens-dentistes vise les sociétés unipersonnelles. Elle suit les mêmes règles d’inscription à l’Ordre et de tenue des comptes qu’une société à plusieurs associés.
Comment est imposé un dentiste associé de SELARL ?
Sa rémunération pour les soins relève des BNC depuis les revenus 2024 ; le gérant majoritaire déclare en plus sa rémunération de gérance selon l’article 62 du CGI. Les dividendes sont imposés comme revenus de capitaux mobiliers, avec cotisations sociales au-delà de 10 % du capital pour le gérant indépendant.
Sources officielles consultées (vérifiées le 22/10/2026)
- Légifrance, ordonnance n° 2023-77 du 8 février 2023 (art. 46, 47, 54, 131, 134)
- Légifrance, décret n° 2025-1216 du 11 décembre 2025
- Légifrance, CSP, art. R. 4113-1 et suivants (SEL de professions médicales) ; art. L. 4113-9 ; art. R. 4127-272
- Ordre national des chirurgiens-dentistes, note sur les sociétés d’exercice (01/09/2024)
- Légifrance, CGI, art. 219 (IS), version du 21 février 2026
- Légifrance, CGI, art. 231 (taxe sur les salaires), version du 1er juillet 2026 ; art. 1679
- Conseil d’État, 8 avril 2025, n° 492154 ; BOFiP BOI-RSA-GER-10-30 et BOI-RES-BNC-000136
- Urssaf, choisir la forme juridique d’une société
- Légifrance, CSS, art. L. 136-3 (dividendes)
- Légifrance, CGI, art. 151 octies ; art. 151 septies
Rédigé et relu par Benjamin Lagnado, expert-comptable associé. Ce guide ne remplace ni les statuts rédigés par un avocat ou un notaire, ni l’examen de votre dossier.
Décider sur des chiffres
Envoyez vos trois dernières 2035 : le cabinet vous répond entre 1 h et 24 h, avec un devis gratuit. Découvrez notre accompagnement comptable des chirurgiens-dentistes.
Prendre rendez-vous Être rappelé01 46 22 89 08 · 7, avenue Gourgaud, 75017 Paris


