
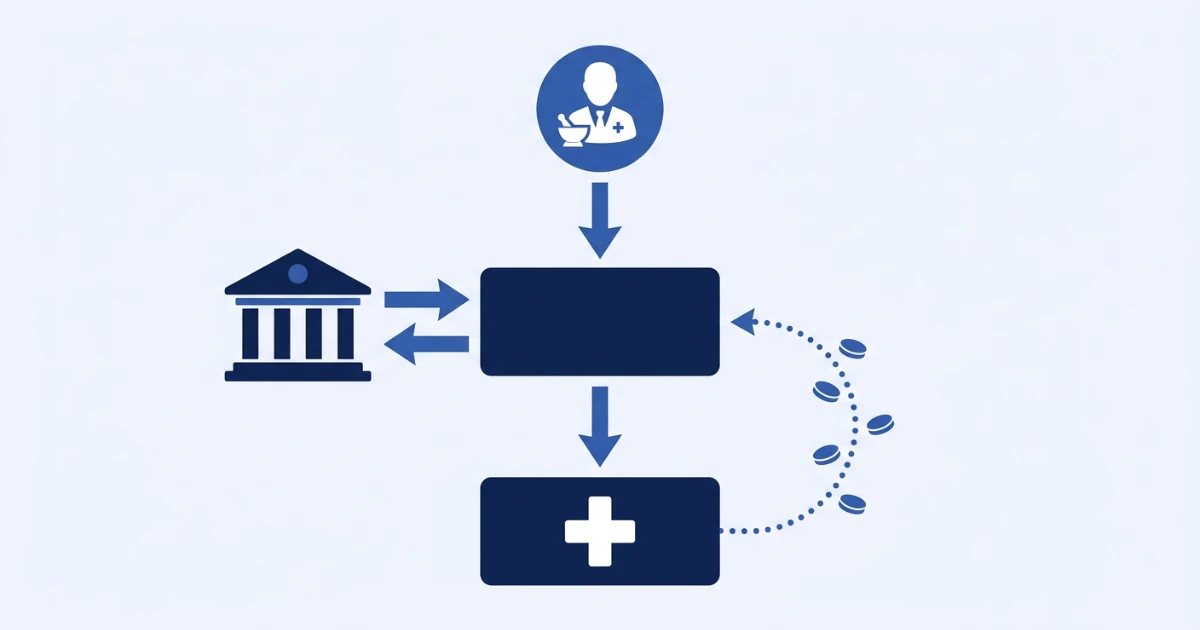
Pour racheter une officine avec une SPFPL, le pharmacien crée une société holding qui emprunte et achète les parts ou actions de la société d’exercice libéral (SEL) exploitant l’officine. La SEL verse ensuite des dividendes à la SPFPL, qui remboursent l’emprunt. Le montage est encadré par l’ordonnance n° 2023-77 du 8 février 2023 et par le Code de la santé publique : la SPFPL doit être majoritairement détenue par des pharmaciens d’officine, inscrite à l’Ordre, et ne peut détenir des parts que dans trois SEL. Le choix entre SELARL et SELAS, puis entre régime mère-fille et intégration fiscale, fixe ce qui reste au titulaire.
En bref
- Texte : livre V de l’ordonnance n° 2023-77 (en vigueur depuis le 1er septembre 2024) ; articles R. 5125-24-1 et suivants du CSP, modifiés par le décret n° 2025-1216.
- Associés : pharmaciens titulaires ou adjoints exerçant en officine, SEL de pharmaciens ; anciens exerçants et ayants droit pour une durée limitée.
- Plafond : une SPFPL de pharmaciens détient des participations dans trois SEL au plus.
- Fiscalité : dividendes remontés quasi exonérés (régime mère-fille) ; intérêts d’emprunt imputables sur le bénéfice de l’officine seulement en intégration fiscale (95 %).
- Décision : se prend sur un prévisionnel de remboursement, pas sur un taux d’impôt isolé.
Qu’est-ce qu’une SPFPL de pharmaciens et quelle loi la régit ?
Une société de participations financières de profession libérale (SPFPL) ne délivre pas de médicaments. Elle détient des parts ou des actions de sociétés d’exercice : c’est son objet, défini par l’article 110 de l’ordonnance n° 2023-77. Elle peut prendre la forme d’une SARL, d’une SA, d’une SAS ou d’une SCA.
La loi n° 90-1258 du 31 décembre 1990, encore citée par beaucoup de contenus et par d’anciens documents de l’Ordre, est abrogée depuis le 1er septembre 2024. Le cadre actuel repose sur deux étages :
- l’ordonnance n° 2023-77 du 8 février 2023, livre III pour les SEL (articles 40 à 95) et livre V pour les SPFPL (articles 110 à 128) ;
- le Code de la santé publique pour les règles propres aux pharmaciens : articles R. 5125-14 à R. 5125-24 pour les SEL d’officine, R. 5125-24-1 à R. 5125-24-15 pour les SPFPL. Ces derniers sont issus du décret n° 2013-466 du 4 juin 2013 et ont été mis à jour par le décret n° 2025-1216 du 11 décembre 2025, en vigueur depuis le 15 décembre 2025.
La SPFPL est constituée sous la condition suspensive de son inscription au tableau de la section concernée de l’Ordre (article R. 5125-24-3), la section A pour les titulaires d’officine selon le formulaire de l’Ordre. Chaque année, elle transmet à l’Ordre la composition de son capital et ses statuts à jour (article 113 de l’ordonnance). Tout changement est signalé à l’ARS et à l’Ordre dans les trente jours (article R. 5125-24-7).
Qui peut être associé d’une SPFPL de pharmacien ?
Le capital est ouvert à des pharmaciens titulaires ou adjoints exerçant en officine et à des SEL de pharmaciens d’officine (article R. 5125-24-2 du CSP, version du 15 décembre 2025). Peuvent aussi détenir une part, pendant une durée limitée, les pharmaciens ayant cessé d’exercer (dix ans) et les ayants droit d’un associé décédé (cinq ans). Une personne qui exerce ou a exercé une autre profession de santé ne peut pas y entrer.
Au-dessus de ces règles d’accès, plusieurs plafonds encadrent la croissance d’un groupe d’officines. Ils se lisent ensemble :
| Règle | Ce qu’elle impose | Texte |
|---|---|---|
| Participations de la SPFPL | Trois SEL de pharmaciens d’officine au plus | CSP, art. R. 5125-18 |
| Participations du titulaire | Quatre SEL au plus en dehors de celle où il exerce | CSP, art. R. 5125-18 |
| Majorité de la SEL | Plus de la moitié du capital et des droits de vote aux titulaires de l’officine ; une SPFPL peut être majoritaire si sa propre majorité appartient à ces titulaires | CSP, art. R. 5125-18-1 |
| Pharmacien qui exerce dans la SEL | Détient directement une fraction du capital : une détention uniquement via la SPFPL ne suffit pas | CSP, art. L. 5125-12 |
| Pharmacien adjoint | Jusqu’à 10 % du capital, directement ou par une SPFPL qu’il contrôle | CSP, art. L. 5125-13 |
| Une officine par titulaire | Le titulaire associé n’exerce qu’au sein de la société qui exploite son officine ; une SEL n’exploite qu’une officine | CSP, art. R. 5125-16, R. 5125-17, L. 5125-11 |
Conséquence pratique : un adjoint qui prépare la reprise de l’officine de son titulaire peut entrer progressivement au capital, dans la limite de 10 % tant qu’il reste adjoint, puis monter en devenant cotitulaire. Notre page dédiée au pharmacien adjoint détaille ce statut.
Comment se déroule un rachat d’officine avec une SPFPL ?
Le schéma dépend d’abord de la forme sous laquelle l’officine est exploitée aujourd’hui. Si elle est déjà en SEL, la SPFPL rachète des parts ou des actions. Si le vendeur exploite en nom propre, c’est le fonds de commerce qui se vend, à une SEL créée pour l’occasion, elle-même détenue par la SPFPL et par le repreneur. La licence ne se cède pas indépendamment du fonds (article L. 5125-21 du CSP).
- Diagnostic de la cibleTrois années de comptes, marge, stock, effectif, bail, et forme juridique actuelle : parts, actions ou fonds.
- Prévisionnel de remboursementBénéfice attendu de la SEL, impôt sur les sociétés, dividende distribuable, annuités de l’emprunt de la SPFPL, rémunération du titulaire.
- Montage et financementChoix SELARL ou SELAS, répartition du capital entre détention directe et SPFPL, apport personnel, prêt bancaire au niveau de la SPFPL.
- Actes et OrdreStatuts et actes rédigés par l’avocat ou le notaire ; inscription de la SPFPL au tableau de l’Ordre, condition de sa constitution ; déclaration du changement d’exploitant à l’Ordre (L. 5125-9).
- Première annéeBilan d’ouverture, inventaire du stock, politique de distribution votée en assemblée, suivi mensuel de la trésorerie face aux échéances.
Les droits d’enregistrement diffèrent selon l’opération. Une cession de parts sociales supporte 3 % après un abattement de 23 000 € réparti entre les parts, une cession d’actions non cotées 0,1 % (article 726 du CGI). La vente d’un fonds de commerce suit le barème progressif de l’article 719 du CGI, augmenté de taxes additionnelles : le rédacteur de l’acte en fait le calcul.
SELARL ou SELAS : quelle forme pour la société qui exploite l’officine ?
La différence tient surtout au statut social du dirigeant, aux droits de cession et à la souplesse des statuts. Le gérant majoritaire d’une SELARL relève du régime des travailleurs indépendants ; le gérant minoritaire et le président de SELAS sont assimilés salariés (article L. 311-3 du Code de la sécurité sociale, 11° et 23°).
| Critère | SELARL | SELAS |
|---|---|---|
| Dirigeant | Gérant | Président |
| Régime social du dirigeant | Travailleur indépendant s’il est majoritaire ; assimilé salarié s’il est minoritaire | Assimilé salarié |
| Dividendes du dirigeant indépendant | Part au-delà de 10 % du capital, des primes d’émission et des comptes courants soumise à cotisations (CSS, art. L. 136-3) | Règle non applicable au président assimilé salarié |
| Droits sur la cession des titres | 3 % après abattement (parts sociales) | 0,1 % (actions non cotées) |
| Parts d’industrie | Possibles pour le pharmacien associé, cinq ans au plus, renouvelables une fois trois ans (L. 5125-12) | — |
| Statuts | Cadre plus encadré par la loi | Gouvernance largement libre, à écrire avec soin |
Aucun des deux n’est meilleur dans l’absolu. Une SELAS coûte en général plus cher en cotisations sur la rémunération du dirigeant, mais facilite l’entrée et la sortie d’associés ; une SELARL avec gérant majoritaire réduit la charge sociale sur la rémunération et la reporte en partie sur les dividendes. Le comparatif se fait sur vos chiffres : rémunération visée, dividendes nécessaires au remboursement, protection sociale souhaitée. Notre page sur la comptabilité d’une SELARL détaille la séparation entre la société et l’associé.
Comment la SPFPL rembourse-t-elle l’emprunt : mère-fille ou intégration fiscale ?
La SPFPL n’a pas d’autre ressource que les dividendes de la SEL. Deux régimes fiscaux organisent cette remontée :
- le régime mère-fille (articles 145 et 216 du CGI) : dès 5 % du capital détenus pendant au moins deux ans, les dividendes reçus sont exonérés, sauf une quote-part de frais et charges de 5 % réintégrée au résultat. Les intérêts de l’emprunt restent dans la SPFPL, qui n’a presque pas de bénéfice pour les absorber : ils créent un déficit reportable ;
- l’intégration fiscale (article 223 A du CGI) : si la SPFPL détient au moins 95 % du capital de la SEL, les deux sociétés déclarent un résultat d’ensemble. Les intérêts et les frais de la holding viennent alors en diminution du bénéfice de l’officine. La règle de l’article L. 5125-12 (détention directe d’une fraction par le pharmacien exerçant) doit rester respectée dans le partage du capital.
Le taux réduit d’impôt sur les sociétés de 15 % s’applique jusqu’à 42 500 € de bénéfice si le chiffre d’affaires n’excède pas 10 millions d’euros et si le capital est détenu à 75 % au moins par des personnes physiques, ou par une société qui remplit elle-même cette condition (article 219 du CGI, version du 21 février 2026). Une SEL détenue par une SPFPL elle-même détenue par des pharmaciens peut donc y prétendre. En groupe intégré, le seuil de chiffre d’affaires s’apprécie sur la somme des sociétés membres.
Exemple chiffré (fictif)
Hypothèses, toutes inventées pour l’exemple : la SEL dégage 165 000 € de bénéfice imposable ; la SPFPL paie 18 000 € d’intérêts, 100 000 € de remboursement en capital et 3 000 € de frais par an. Les calculs ignorent la quote-part de frais et charges et la rémunération du titulaire, déjà déduite du bénéfice.
| Poste | Mère-fille | Intégration fiscale |
|---|---|---|
| Résultat imposable | SEL : 165 000 € ; SPFPL : déficit (intérêts et frais non absorbés) | Ensemble : 165 000 − 18 000 − 3 000 = 144 000 € |
| Impôt sur les sociétés | 42 500 × 15 % + 122 500 × 25 % = 37 000 € | 42 500 × 15 % + 101 500 × 25 % = 31 750 € |
| Ce qui doit remonter à la SPFPL | 121 000 € par an (intérêts + capital + frais), soit presque tout le bénéfice après impôt | |
Écart d’impôt dans cet exemple : 5 250 € par an, soit le quart des 21 000 € de charges de la holding. Le second enseignement compte davantage : le capital emprunté se rembourse avec un bénéfice déjà imposé, et la SEL distribue la quasi-totalité de son résultat. La trésorerie de l’officine (stock, délais de paiement des organismes, besoin en fonds de roulement) doit tenir sans ces sommes.
Point de vigilance du cabinet. Un rachat se juge sur la capacité de la SEL à distribuer chaque année le montant de l’annuité, après impôt et après la rémunération dont vous avez besoin pour vivre. Nous partons de ce chiffre, puis seulement du montage. Deux erreurs reviennent : bâtir le prévisionnel sur la marge d’une année exceptionnelle, et oublier que le titulaire gérant majoritaire de SELARL paie des cotisations sur la part de ses dividendes au-delà de 10 % du capital. Les règles de détention se vérifient à chaque entrée ou sortie d’associé : un capital qui devient irrégulier se régularise dans les délais prévus par l’ordonnance.
Questions fréquentes
C’est quoi une SPFPL ?
Une société de participations financières de profession libérale : une holding dont l’objet est de détenir des parts ou des actions de sociétés d’exercice libéral (article 110 de l’ordonnance n° 2023-77). En pharmacie, elle sert surtout à financer le rachat de parts d’une officine par emprunt, remboursé grâce aux dividendes de la SEL.
Qui peut être associé d’une SPFPL de pharmaciens ?
Des pharmaciens titulaires ou adjoints exerçant en officine et des SEL de pharmaciens d’officine (article R. 5125-24-2 du CSP). Les anciens exerçants pendant dix ans et les ayants droit pendant cinq ans peuvent rester associés. Une personne exerçant ou ayant exercé une autre profession de santé est exclue.
Quelle est la loi qui régit les SPFPL ?
L’ordonnance n° 2023-77 du 8 février 2023, livre V, en vigueur depuis le 1er septembre 2024 ; elle a abrogé la loi n° 90-1258. Pour les pharmaciens, le Code de la santé publique ajoute les articles R. 5125-24-1 et suivants, issus du décret n° 2013-466 et modifiés par le décret n° 2025-1216.
Quelle est la différence entre une SELARL et une SELAS pour une pharmacie ?
Le gérant majoritaire de SELARL est travailleur indépendant ; le président de SELAS est assimilé salarié. Les cessions de parts de SELARL supportent 3 % de droits après abattement, celles d’actions de SELAS 0,1 %. La SELAS offre des statuts plus libres, souvent plus coûteux en cotisations sur la rémunération.
Combien de pharmacies une SPFPL peut-elle détenir ?
Une SPFPL de pharmaciens d’officine ne peut détenir des participations que dans trois SEL de pharmaciens d’officine (article R. 5125-18 du CSP). Chaque SEL n’exploite qu’une officine. Un titulaire peut, lui, détenir des participations dans quatre SEL en plus de celle où il exerce.
Quel est le nouveau décret concernant les SPFPL de médecins ?
Le décret n° 2025-1216 du 11 décembre 2025 relatif à l’exercice en société des professions de santé. Il remplace les références à la loi de 1990 par l’ordonnance de 2023 dans le Code de la santé publique et supprime, pour certaines catégories d’acteurs, la limite de détention au quart du capital. Il modifie aussi les règles des pharmaciens.
Sources officielles consultées (vérifiées le 22/10/2026)
- Légifrance, ordonnance n° 2023-77 du 8 février 2023 (art. 40 à 95, 110 à 128, 131, 134)
- Légifrance, décret n° 2025-1216 du 11 décembre 2025 relatif à l’exercice en société des professions de santé
- Légifrance, CSP, art. R. 5125-24-1 à R. 5125-24-15 (SPFPL de pharmaciens d’officine)
- Légifrance, CSP, art. R. 5125-14 à R. 5125-24 (SEL de pharmaciens d’officine)
- Légifrance, CSP, art. L. 5125-12 et art. L. 5125-13
- Légifrance, CGI, art. 219 (taux de l’IS), version du 21 février 2026
- Légifrance, CGI, art. 145 (régime mère-fille), art. 216 et art. 223 A (intégration fiscale)
- Légifrance, CGI, art. 719 et 726 (droits d’enregistrement) ; CSS, art. L. 311-3 et L. 136-3
- Ordre national des pharmaciens, dossier d’inscription d’une SPFPL en section A
Rédigé par Cyril Cattan, expert-comptable associé. Ce guide ne remplace ni l’acte rédigé par un avocat ou un notaire, ni l’examen de votre dossier.
Préparer le rachat avant de signer
Envoyez les comptes de l’officine visée : le cabinet vous répond entre 1 h et 24 h, avec un devis gratuit. Voir aussi notre accompagnement du pharmacien titulaire et de la pharmacie d’officine.
Prendre rendez-vous Être rappelé01 46 22 89 08 · 7, avenue Gourgaud, 75017 Paris


