
Expert-comptable pour chirurgien libéral


+102 dirigeants accompagnés par le cabinet
- Honoraires encaissés par la clinique reconstitués en brut, redevance à part
- Secteur 2 et OPTAM-ACO : dépassements, prime et cotisations suivis
- Contrat d’exercice lu avant la première clôture
Réponse entre 1 h et 24 hEn jours ouvrés


En bref
- Votre situation
- Chirurgien en clinique privée, en secteur 1, en secteur 2 ou adhérent à l’OPTAM-ACO, seul, en SCM ou en SEL.
- Ce qui est propre au chirurgien
- Honoraires encaissés par la clinique, redevances, dépassements, aide opératoire, assurance RCP élevée.
- Ce que fait le cabinet
- Comptabilité BNC, 2035, rapprochement des relevés de clinique, budget CARMF et Urssaf, étude de SEL.
- Pour le premier échange
- Contrat d’exercice avec la clinique, relevés de redevances, dernière 2035, appels CARMF et Urssaf.
Vous n’êtes pas seul(e)
Vous vous reconnaissez dans ces situations ?
Ce sont les questions que les chirurgiens nous posent le plus, et celles qui reviennent dans les recherches de la profession.
« La clinique me reverse un net : je ne sais pas ce que je dois déclarer. »
« Ma redevance de clinique est-elle normale, et pourquoi contient-elle de la TVA ? »
« OPTAM-ACO ou secteur 2 libre : qu’est-ce que ça change pour mes comptes ? »
« Ma prime RCP est énorme : quelle aide puis-je obtenir ? »
« Je paie moi-même mon aide opératoire : salaire ou honoraires ? »
« Je ne sais jamais combien provisionner pour la CARMF et l’Urssaf. »
Pourquoi un cabinet spécialisé
Pourquoi choisir un expert-comptable spécialisé pour un chirurgien libéral ?
Parce que l’argent d’un chirurgien ne passe pas par un seul canal : la clinique encaisse souvent pour lui, retient ses redevances, et les dépassements suivent leurs propres règles.
Sans rapprochement entre les relevés de la clinique, l’Assurance Maladie et la banque, la 2035 se construit sur le net reçu, ce qui fausse à la fois les recettes et les charges.
Lire le détail
Le chirurgien partage avec les autres médecins libéraux le cadre des bénéfices non commerciaux. Ce qui change, c’est le poids de quatre sujets : le secteur conventionnel, les sommes versées à l’établissement, l’organisation du bloc et l’assurance professionnelle. Un cabinet habitué aux spécialités chirurgicales sait où chercher.
Ce que vous devez attendre d’un cabinet sérieux :
- des recettes reconstituées en brut à partir des relevés de la clinique, redevances portées séparément en dépense ;
- une lecture de votre contrat d’exercice avant la première clôture ;
- un budget CARMF et Urssaf établi selon votre secteur, pas sur une moyenne de médecins ;
- une étude chiffrée avant tout passage en SEL.
Votre mission sur mesure
Que fait Figital pour un chirurgien libéral ?
Tout est écrit dans la lettre de mission : ce que vous transmettez, ce que le cabinet produit, à quel rythme, ce qui reste hors forfait.
Comptabilité BNC
Honoraires rapprochés des relevés de clinique et des virements, dépenses classées, immobilisations suivies.
Déclaration 2035
Préparation et télétransmission, contrôle des déductions réservées au secteur 1 si elles vous concernent.
Relevés de clinique
Lecture des décomptes : honoraires bruts, redevances, frais refacturés, TVA facturée par l’établissement.
CARMF et Urssaf
Échéancier par organisme, provision mensuelle, contrôle des régularisations selon votre secteur.
Bloc et équipe
Traitement de l’aide opératoire et des salariés que vous rémunérez, paie le cas échéant.
Structure
Comptes de SCM, étude d’une SELARL ou d’une SELAS, montage avec associés.
En option : déclaration de revenus personnelle, prévisionnel d’installation, dossier bancaire pour du matériel.
Nous accompagnons des chirurgiens au quotidien
Chirurgien en clinique privée, en secteur 1, en secteur 2 ou adhérent à l’OPTAM-ACO, seul, en SCM ou en SEL, avec ou sans activité esthétique : nous connaissons ces dossiers et leurs pièces.
Clinique, redevances et aide opératoire : ce que la comptabilité doit suivre
| Situation | Ce que le cabinet vérifie | Pièce clé |
|---|---|---|
| Honoraires encaissés par la clinique | Recettes portées en brut, à la date d’encaissement par la clinique | Relevé périodique de la clinique |
| Redevance à l’établissement | Assiette, taux, services couverts, TVA facturée | Contrat d’exercice et factures |
| Aide opératoire rémunérée par vous | Salaire ou honoraires, déclarations sociales ou DAS 2 | Contrat de travail ou de prestation |
| Activité libérale à l’hôpital public | Redevance due à l’établissement, recettes distinctes | Contrat d’activité libérale |
Honoraires encaissés par la clinique
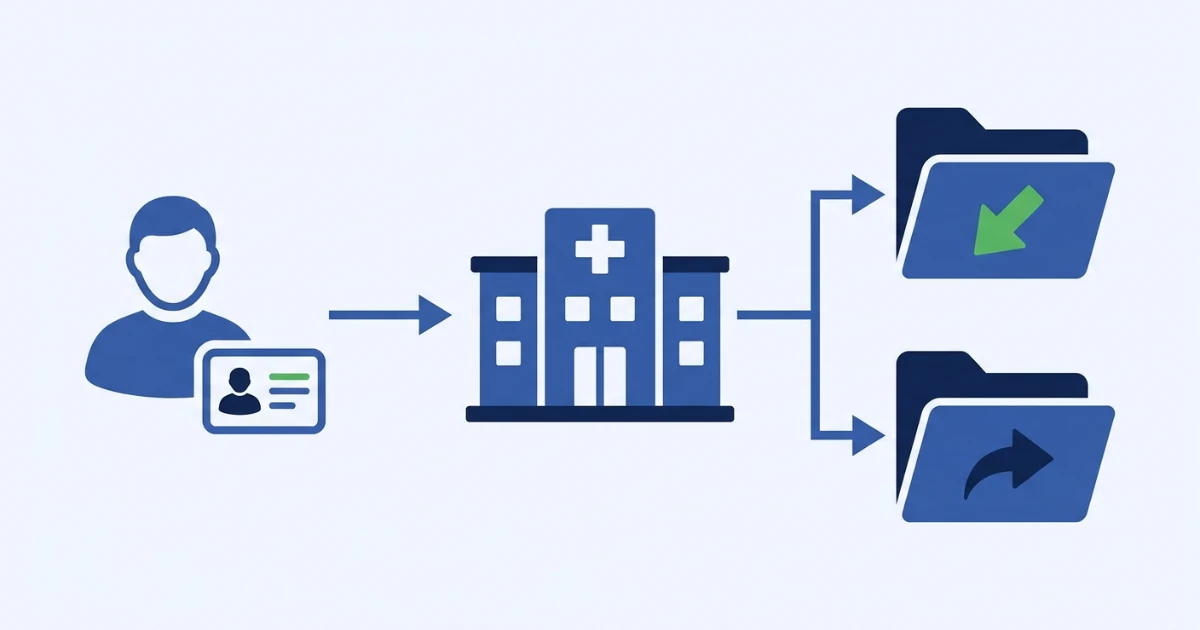
Quand la clinique perçoit vos honoraires pour votre compte, ils restent vos recettes : le BOFiP précise que des sommes encaissées par un tiers pour le compte du praticien sont imposables chez lui dès leur encaissement par ce tiers.
Lire le détail
La clinique reverse ensuite un net, après déduction de sa redevance. Enregistrer seulement ce net minore vos recettes et fait disparaître une dépense : le résultat peut sembler juste, mais la 2035, les bases sociales et les ratios ne le sont plus.
Redevance : un contrat à lire avant de chiffrer
L’exercice habituel en clinique suppose un contrat écrit (article R. 4127-83 du Code de la santé publique, dans sa version modifiée par le décret n° 2026-691 du 27 juillet 2026), communiqué au conseil départemental de l’Ordre dans le mois de sa conclusion (article L. 4113-9).
Lire le détail
Le partage d’honoraires entre médecins est interdit, et une personne qui n’exerce pas la profession ne peut pas percevoir tout ou partie des honoraires. L’Ordre des médecins considère de longue date que la redevance doit correspondre à des frais réels, même lorsqu’elle est exprimée en pourcentage. Côté TVA, le BOFiP indique que les sommes versées par les praticiens libéraux aux cliniques relèvent de la TVA de droit commun : la redevance facturée par l’établissement comporte donc de la TVA que vous ne récupérez pas, vos soins étant exonérés.
Aide opératoire
L’aide à l’exposition, à l’hémostase et à l’aspiration en présence du chirurgien est un acte réservé à l’infirmier de bloc opératoire diplômé d’État (article R. 4311-11-1 du CSP). Les infirmiers non spécialisés qui exerçaient déjà au bloc peuvent obtenir une autorisation temporaire selon le décret n° 2024-954, sur demande déposée au plus tard le 31 décembre 2031.
Lire le détail
Comptablement, tout dépend de qui rémunère l’aide : si c’est la clinique, rien n’apparaît chez vous ; si c’est vous, c’est une dépense professionnelle, salaire avec paie et cotisations, ou honoraires à déclarer sur la DAS 2 au-delà de 2 400 € par an et par bénéficiaire.
Exercer à plusieurs
Lire le détail
Une SCM porte les frais communs (secrétariat, locaux de consultation, matériel) ; chaque chirurgien garde ses honoraires et sa 2035. Une SEL change la répartition entre rémunération et dividendes et se décide sur un chiffrage complet. Voir notre comparatif SELARL ou exercice individuel pour un médecin et notre page sur la SCM et le partage des frais.
Secteur 2 ou OPTAM-ACO : quelles conséquences comptables ?
En secteur 2, vos honoraires peuvent comporter des dépassements, fixés « avec tact et mesure » (article R. 4127-53 du CSP) ; en contrepartie, l’Assurance Maladie ne prend pas en charge vos cotisations comme en secteur 1.
Depuis le 1er janvier 2025, l’OPTAM-CO a été remplacé par l’OPTAM-ACO, ouvert aux médecins de secteur 2 ayant réalisé au moins 50 actes de chirurgie, d’obstétrique ou d’anesthésie-réanimation l’année précédant la demande.
Lire le détail
L’adhérent s’engage sur un taux de dépassement et un taux d’activité à tarif opposable. En échange, ses patients sont remboursés sur la base des tarifs du secteur 1 et il peut percevoir une prime annuelle selon le respect de ses engagements. Pour la comptabilité, cela impose de suivre séparément l’activité à tarif opposable et les dépassements, et de rattacher la prime à l’année où elle est encaissée.
| Point | Secteur 1 | Secteur 2 adhérent OPTAM-ACO | Secteur 2 non adhérent |
|---|---|---|---|
| Prise en charge de cotisations par l’Assurance Maladie | Oui, sur les revenus conventionnés | « Une forme de participation » (ameli.fr) | Non |
| ASV CARMF | Deux tiers payés par les caisses | Totalité à la charge du médecin selon la CARMF | Totalité à la charge du médecin |
| Aide à l’assurance RCP (spécialités chirurgicales) | Deux tiers | Deux tiers | 55 % |
| Déductions forfaitaires 2 %, 3 % et groupe III | Possibles sous conditions | Non | Non |
Lire le détail
Les déductions spécifiques décrites au BOFiP (BOI-BNC-SECT-40) sont réservées aux médecins conventionnés du secteur 1 en déclaration contrôlée. Notre article sur les conséquences comptables du secteur 1 et du secteur 2 détaille le choix.
Fiscalité
Micro-BNC ou 2035 : quel régime pour un chirurgien ?
Le micro-BNC s’applique si vos recettes de l’année précédente ou de l’avant-dernière année n’ont pas dépassé 83 600 € (article 102 ter du CGI), avec un abattement de 34 %.
Micro-BNC
- Recettes de l’année précédente ou de l’avant-dernière ≤ 83 600 €
- Abattement forfaitaire de 34 % : il remplace toutes les charges
- Pas de 2035 détaillée
Déclaration contrôlée
- Recettes et dépenses réelles
- Comptabilité tenue, liasse 2035
- Gagnante quand loyer, redevance de SCM, matériel pèsent lourd
Pour un chirurgien installé, ce seuil est en général dépassé : la déclaration contrôlée et la 2035 deviennent la règle. Le micro-BNC concerne surtout l’interne ou le jeune chirurgien qui remplace.
En déclaration contrôlée, vous tenez un livre-journal des recettes et des dépenses et un registre des immobilisations (article 99 du CGI). Le choix se discute sur vos chiffres réels, en particulier vos redevances, votre assurance et vos cotisations.
Comparateur micro-BNC ou 2035. Comparez les deux bénéfices imposables en deux minutes : ouvrir le comparateur
Schéma : les trois façons d’exercer
Vous exercez seul
Vos honoraires, votre 2035, vos propres appels CARMF et Urssaf.
Vous partagez les frais
Secrétariat, locaux de consultation, matériel en commun : chacun garde ses honoraires et sa 2035.
La société porte l’activité
La répartition entre rémunération et dividendes change : elle se décide sur un chiffrage complet.
Nous tenons les comptes de la SCM et étudions la SELARL ou la SELAS avant tout passage en société.
S’installer en clinique : le calendrier comptable
- Avant de signer : lecture du contrat d’exercice (redevance, services inclus, durée, sortie), choix du secteur, budget RCP et matériel.
- Au démarrage : compte bancaire réservé à l’activité, régime fiscal, première provision CARMF et Urssaf, paramétrage de la lecture des relevés de clinique.
- Fin de la première année : 2035, rapprochement annuel avec la clinique, régularisation des cotisations.
Les démarches auprès de l’Ordre des médecins, de la CPAM et de la HAS restent les vôtres ; nous les intégrons au calendrier. Notre guide sur l’installation en médecin libéral détaille les étapes communes.
Ce qui coûte cher
Les 5 erreurs qui coûtent cher aux chirurgiens
Elles passent inaperçues au quotidien, puis se paient à la 2035, au contrôle ou à la régularisation suivante.
Enregistrer seulement le net reversé par la clinique
Vos recettes sont minorées et une dépense disparaît : 2035, bases sociales et ratios sont faussés.
✓ Recettes en brut, redevance en dépense
Signer le contrat d’exercice sans le chiffrer
Redevance, services inclus, durée et sortie pèsent sur vos charges pendant toute l’activité.
✓ Lecture du contrat avant de signer
Appliquer la déduction de 2 % en secteur 2
Les déductions forfaitaires sont réservées aux médecins conventionnés du secteur 1.
✓ Frais réels, justifiés
Mélanger tarif opposable et dépassements
L’adhérent OPTAM-ACO s’engage sur des taux : ils doivent pouvoir se lire dans les comptes.
✓ Suivi séparé et trace datée de l’adhésion
Facturer un acte esthétique comme un soin
Sans finalité thérapeutique, l’acte est soumis à la TVA ; la preuve revient au praticien.
✓ Recettes séparées, TVA déclarée
Calendrier
Votre année comptable de chirurgien libéral, en un coup d’œil
- Chaque mois
Provision CARMF et Urssaf, honoraires rapprochés des relevés de clinique et des virements.
- Chaque trimestre
Rapprochement avec la clinique : honoraires bruts, redevances, frais refacturés, TVA facturée.
- Au printemps
2035 et ses annexes, puis déclaration de revenus personnelle si vous nous la confiez.
- En fin d’année
Rapprochement annuel avec la clinique et régularisation des cotisations.
- Avant chaque décision
Nouveau contrat de clinique, changement de secteur, OPTAM-ACO, SEL : effet net chiffré d’abord.
Méthode
Comment se passe l’accompagnement ?
- Premier échangeNous regardons vos flux : relevés de clinique, dépassements, redevances, salariés.
- Lettre de mission écriteCe que vous déposez, à quel rythme, ce que le cabinet produit en retour.
- DémarrageInterlocuteur dédié, plateforme sécurisée pour les relevés et les factures.
- Suivi de l’annéeProvisions CARMF et Urssaf, rapprochement trimestriel avec la clinique.
- Clôture2035 au printemps, déclaration personnelle si prévue, point annuel avec l’associé.
Aucune donnée patient n’est demandée : une date, un montant et une catégorie suffisent pour la comptabilité.
Premier pas
Où en êtes-vous ? Choisissez votre situation
Lecture du contrat d’exercice (redevance, services inclus, durée, sortie), choix du secteur, budget RCP et matériel, compte réservé à l’activité, première provision CARMF et Urssaf.
Parler de ma situationLe premier échange regarde vos flux : relevés de clinique, dépassements, redevances, salariés. Une lettre de mission écrite fixe ensuite ce que vous déposez et ce que le cabinet produit.
Parler de ma situationPasser en secteur 2 ou adhérer à l’OPTAM-ACO change vos cotisations, l’aide RCP et les déductions possibles : nous chiffrons l’effet net avant que vous signiez.
Parler de ma situationComptes de la SCM, où chaque chirurgien garde ses honoraires et sa 2035 ; pour une SELARL ou une SELAS, étude chiffrée de la rémunération et des dividendes avant le passage en société.
Parler de ma situationSur devis
Qu’est-ce qui fait varier le prix d’un comptable pour un chirurgien ?
Le prix est fixé sur devis, selon le travail que représente votre dossier.
Nous ne publions pas de tarif. Les critères qui comptent :
Nombre d’établissements
Chaque clinique produit ses relevés et ses redevances à rapprocher.
Secteur et OPTAM-ACO
Suivi des dépassements, de la prime, des cotisations propres au secteur.
Salariés
Un aide opératoire ou un secrétariat salarié ajoute la paie.
Activité esthétique
Séparation des recettes et déclarations de TVA.
Structure
Exercice seul, SCM ou SEL : chaque entité a ses comptes.
Options
Déclaration de revenus, prévisionnel, dossier bancaire.
Vous savez avant de signer ce qui est inclus et ce qui ferait l’objet d’un avenant. Le devis est gratuit, avec une réponse entre 1 h et 24 h.
Décrire votre activité. Profession, mode d’exercice, recettes, besoins : six étapes, réponse entre 1 h et 24 h. demander un devis
FAQ
Questions fréquentes
Les questions posées sur Google et par les praticiens que nous recevons.
Quel est le prix d’un expert-comptable pour un chirurgien ?
Il dépend du nombre d’établissements, du secteur, des salariés, d’une éventuelle activité esthétique et de la structure (seul, SCM, SEL). Figital ne publie pas de tarif : le devis est gratuit, établi après un échange, et liste les travaux inclus et exclus.
L’OPTAM existe-t-il encore pour les chirurgiens ?
Oui, sous le nom d’OPTAM-ACO depuis le 1er janvier 2025, en remplacement de l’OPTAM-CO. Il est ouvert aux médecins de secteur 2 ayant réalisé au moins 50 actes de chirurgie, d’obstétrique ou d’anesthésie-réanimation l’année précédant la demande, avec des engagements sur les dépassements.
Comment sont traitées les redevances versées à la clinique ?
Les honoraires encaissés par la clinique pour votre compte sont vos recettes, en brut. La redevance retenue par l’établissement est une dépense distincte, appuyée par le contrat d’exercice et les factures ; elle comporte de la TVA, que vous ne récupérez pas puisque vos soins sont exonérés.
Un chirurgien en secteur 2 peut-il appliquer la déduction de 2 % ?
Non. La déduction forfaitaire de 2 %, celle de 3 % et le groupe III sont réservés par le BOFiP aux médecins conventionnés du secteur 1 en déclaration contrôlée. Un chirurgien de secteur 2 déduit ses frais réels, justifiés.
Quelle aide pour l’assurance RCP d’un chirurgien ?
L’Assurance Maladie prend en charge une partie de la prime des médecins conventionnés accrédités par la HAS dans une spécialité à risque : deux tiers en secteur 1 ou pour un adhérent OPTAM, 55 % en secteur 2 non adhérent pour les spécialités chirurgicales, dans la limite de plafonds révisés.
La chirurgie esthétique est-elle soumise à la TVA ?
Oui, lorsqu’elle n’a pas de finalité thérapeutique. L’exonération est admise pour les actes pris en charge par l’Assurance Maladie ; la preuve revient au praticien. Le devis détaillé et le délai de quinze jours avant l’intervention sont obligatoires.
Sources officielles consultées
- Ameli, OPTAM et OPTAM-ACO (17/03/2026)
- Ameli, protection sociale des PAMC (06/01/2026)
- Ameli, aide à l’assurance RCP ; Légifrance, art. D. 185-1 du CSS
- HAS, accréditation des médecins
- Légifrance, art. R. 4127-53 du CSP ; art. L. 4113-9 ; art. L. 4113-5 ; R. 4127-22 et R. 4127-83 (version issue du décret n° 2026-691)
- Légifrance, art. R. 4311-11-1 du CSP (IBODE) ; décret n° 2024-954
- Légifrance, art. L. 6322-2 du CSP et art. D. 6322-30 (chirurgie esthétique)
- BOFiP, BOI-BNC-SECT-40 (médecins conventionnés) ; BOI-BNC-BASE-20-20
- BOFiP, TVA des professions médicales ; TVA des établissements de soins privés
- CARMF, taux de cotisations 2026
- Légifrance, art. 102 ter du CGI ; art. 99 et 261 du CGI
Rédigé et relu par Benjamin Lagnado, expert-comptable associé. · Fiche du cabinet à l’Ordre · Cabinet inscrit au tableau de l’Ordre des experts-comptables
Vos comptes suivent votre bloc
Décrivez votre situation : le cabinet vous recontacte, avec un devis gratuit. Voir aussi notre accompagnement des médecins libéraux et des anesthésistes.
Réponse entre 1 h et 24 hEn jours ouvrés
CARMF, Urssaf et assurance RCP : comment anticiper vos charges ?
Le chirurgien conventionné relève du régime des praticiens et auxiliaires médicaux conventionnés (PAMC) géré par l’Urssaf, et de la CARMF pour la retraite et la prévoyance.
La CARMF appelle le régime de base à 8,73 % jusqu’à 48 060 € (un plafond de la sécurité sociale) puis 1,87 % jusqu’à cinq plafonds, et le régime complémentaire à 11,80 % jusqu’à 3,5 plafonds. S’y ajoutent l’ASV et l’invalidité-décès, dont le montant dépend du secteur et du revenu.
Lire le détail
L’assurance de responsabilité civile professionnelle pèse lourd dans les spécialités chirurgicales. L’article D. 185-1 du Code de la sécurité sociale prévoit une aide de l’Assurance Maladie pour les médecins conventionnés accrédités qui exercent une spécialité à risque en établissement de santé et dont plus de la moitié des actes techniques relèvent de la chirurgie, de l’anesthésie ou de l’obstétrique. L’accréditation est délivrée par la Haute Autorité de santé pour quatre ans, avec un bilan annuel. Comptablement, la prime RCP est une dépense et l’aide perçue doit être suivie pour ne pas fausser le résultat.
Estimer vos cotisations. Urssaf et CARMF à partir de votre bénéfice : ouvrir l’estimateur de cotisations
Chirurgie esthétique : TVA et devis
Lire le détail
Les soins à finalité thérapeutique sont exonérés de TVA (article 261, 4, 1° du CGI). Les actes de chirurgie esthétique sans finalité thérapeutique sont soumis à la TVA ; le BOFiP admet l’exonération lorsqu’ils sont pris en charge par l’Assurance Maladie, la preuve de la finalité thérapeutique revenant au praticien. Le devis détaillé est obligatoire (article L. 6322-2 du CSP) et un délai minimal de quinze jours doit séparer sa remise de l’intervention (article D. 6322-30). Une activité mixte suppose une séparation des recettes et, souvent, des déclarations de TVA : voir notre guide de la TVA d’un cabinet de santé à activité mixte.
Point de vigilance du cabinet. Le passage d’un secteur à l’autre, ou l’adhésion à l’OPTAM-ACO, change à la fois vos cotisations, l’aide RCP et les déductions possibles. Faites chiffrer l’effet net avant de signer, et gardez une trace datée de l’adhésion : en cas d’écart de plus de dix points sur ses engagements, l’adhérent peut voir son contrat résilié et les sommes récupérées.